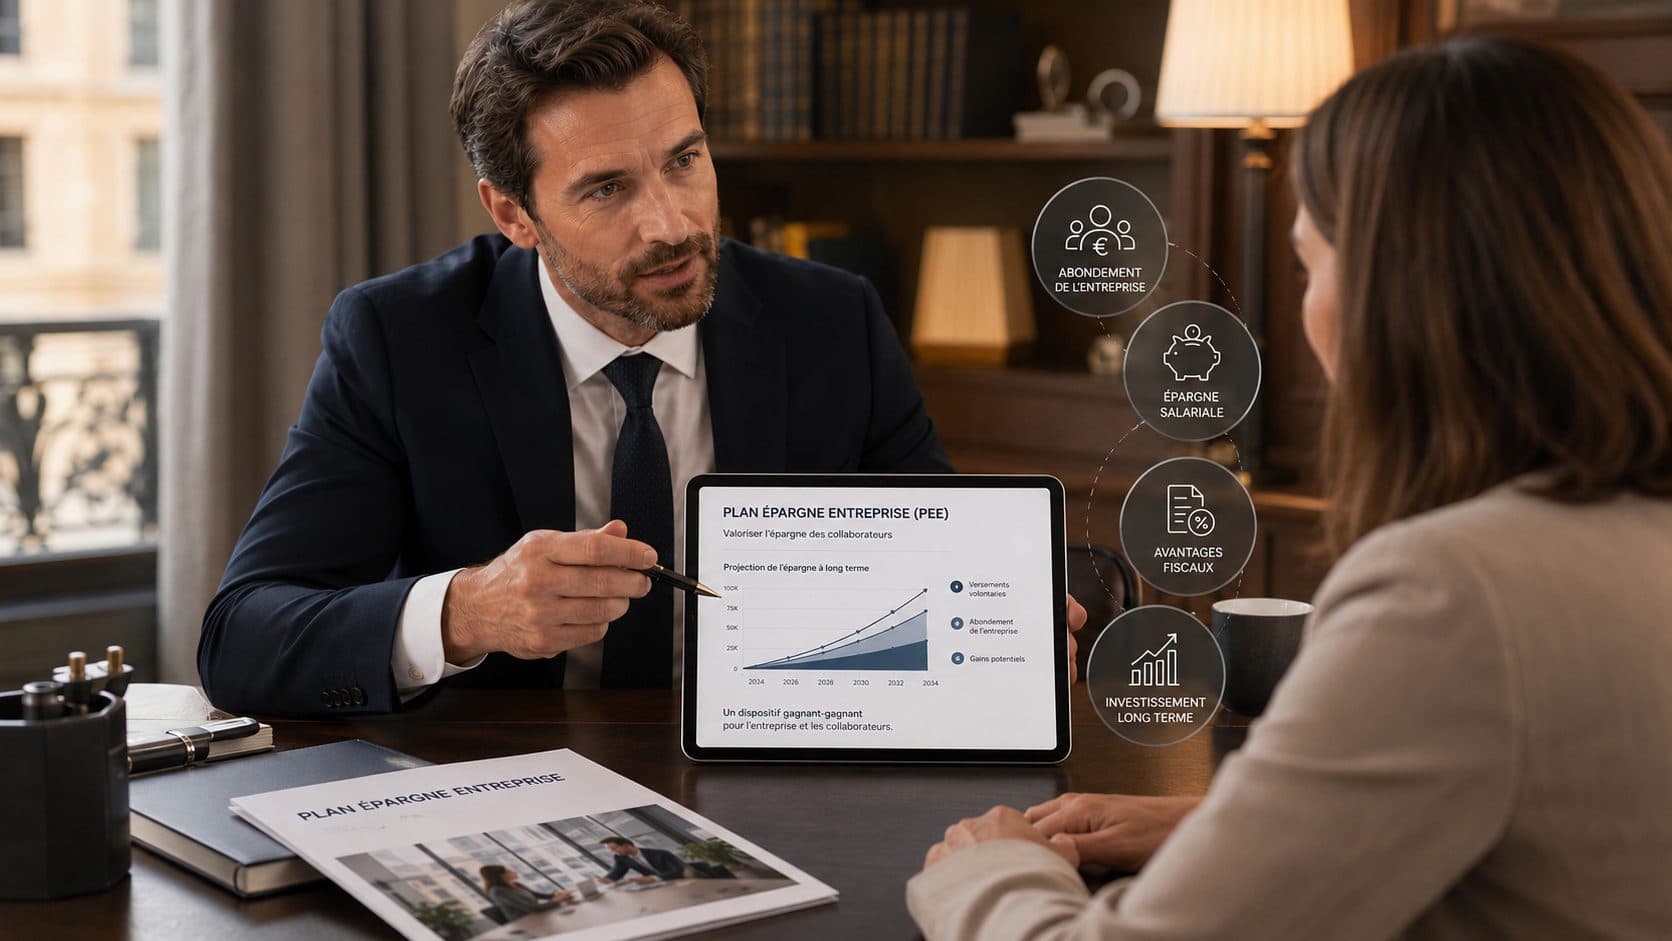
Savez-vous qu'en tant que profession libérale, il existe un dispositif d'épargne exceptionnel que très peu de praticiens et d'indépendants utilisent ? Le Plan d'Épargne Entreprise (PEE) vous permet d'épargner sur des supports financiers performants, de faire sortir de la trésorerie sans payer le moindre euro d'impôt sur le revenu, tout en réduisant directement l'assiette fiscale de votre structure. Si votre cabinet ou société emploie au moins un salarié, vous détenez entre vos mains l'un des outils de gestion de patrimoine les plus puissants du Code du travail. Voici toute l'information nécessaire pour en tirer parti dans le cadre de votre usage professionnel dès cette année.
1. Pourquoi le PEE est un outil patrimonial d'une puissance redoutable
Trop souvent assimilé aux grands groupes du CAC 40, le PEE offre pourtant ses avantages fiscaux et sociaux aussi pour les petites entreprises et leurs dirigeants. Pour les professions libérales, c'est d'ailleurs sa déclinaison mutualisée, le PEI (Plan d'Épargne Interentreprises), qui est la formule la plus adaptée : mêmes avantages fiscaux, mais un dispositif clé en main pensé pour les structures de petite taille comme les cabinets libéraux.
Une fiscalité imbattable à l'entrée et à la sortie
Le fonctionnement du PEE repose sur 3 avantages fiscaux particulièrement attractifs :
Exonération d'impôt sur le revenu : Les sommes versées par la structure au titre de l'abondement, de la participation ou de l'intéressement sont totalement exonérées d'impôt sur le revenu pour le bénéficiaire.
Déductibilité pour l'entreprise : L'intéressement (prime collective de partage de la performance), la participation (redistribution d'une partie des bénéfices) et l'abondement (contribution complémentaire de l'employeur) versés par la société constituent des charges déductibles de son résultat imposable.
Exonération sur les plus-values : Après une période de blocage de 5 ans, les plus-values réalisées lors de la sortie en capital sont totalement exonérées d'impôt (hors prélèvements sociaux au taux en vigueur, soit 17,2 %).
L'abondement : un levier de rémunération optimisé
L'abondement est le versement complémentaire que l'employeur effectue sur votre PEE lorsque vous y réalisez des versements (volontaire, intéressement & participation). C'est l'outil ultime pour transformer du résultat d'entreprise en capital personnel :
Le principe est simple : pour 1 € versé, votre entreprise peut verser un abondement allant jusqu'à 300 %, dans la limite d'un plafond légal fixé par la réglementation. C'est une rémunération indirecte nettement moins taxée qu'un salaire traditionnel ou des dividendes pour le dirigeant comme pour ses salariés.
Des cas de déblocage anticipé très souples
Bien que l'épargne soit en principe bloquée pendant 5 ans, la loi prévoit de nombreux cas de sortie anticipée en capital, sans perte des avantages fiscaux :
Acquisition ou agrandissement de la résidence principale
Mariage ou conclusion d'un PACS
Naissance ou adoption d'un 3e enfant
Cessation du contrat de travail ou fin de mandat
Création ou reprise d'entreprise
2. À qui s'adresse le PEE et quelles sont les conditions d'accès ?
Contrairement aux idées reçues, vous n'avez pas besoin de gérer une PME de 50 salariés pour mettre en place un PEE ou un Plan d'Épargne Interentreprises (PEI).
La règle d'or : employer au moins 1 salarié
Pour qu'un dirigeant puisse bénéficier du PEE de sa structure, il existe une condition sine qua non : avoir au moins un salarié dans son effectif professionnel, même à temps partiel (secrétaire, assistant, collaborateur médical, etc.).
| Profil | Éligibilité au PEE / PEI | Condition clé |
|---|---|---|
| Profession libérale seule | Non | Nécessite la présence d'au moins 1 salarié |
| Profession libérale + 1 salarié (CDI/CDD) | Oui | Les salariés doivent comptabiliser une ancienneté minimale (max. 3 mois) |
| Associés de SELARL / SCP | Oui | Éligibles dès lors que la structure emploie au moins 1 salarié |
Pour les petites entreprises, la mise en place d'un PEI (Plan d'Épargne Interentreprises) est souvent privilégiée, car il s'agit d'un dispositif clé en main mutualisé qui simplifie grandement la gestion administrative.
Un double bénéfice : patronal et salarial
En tant qu'employeur, la création d'un PEE ou d'un PEI ne vous permet pas seulement d'optimiser votre propre fiscalité. Vous proposez également à vos salariés un dispositif d'épargne salariale motivant combinant abondement, prime d'intéressement ou de participation. C'est un argument de poids pour recruter, fidéliser votre personnel et verser une prime défiscalisée à moindre coût social pour votre cabinet. Une bonne information transmise à vos équipes sur ce plan valorise fortement votre marque employeur. À l'heure où les obligations administratives des cabinets se multiplient, à l'image de la réforme de la facturation électronique, soigner l'attractivité de votre structure n'a jamais été aussi stratégique.
3. Stratégie d'investissement : comment piloter votre PEE ?
La stratégie d'allocation d'actifs est primordiale pour faire fructifier les fonds placés dans votre PEE.
Diversifier ses placements financiers
Au sein d'un PEE ou d'un PEI, vous avez accès à une gamme de Fonds Communs de Placement d'Entreprise (FCPE). Il est essentiel de demander conseil pour obtenir la bonne information financière et construire un portefeuille adapté à votre profil de risque et à votre horizon de placement :
Fonds monétaires ou obligataires : Pour sécuriser le capital à court terme.
Fonds diversifiés ou actions : Pour aller chercher de la performance et dynamiser votre épargne à moyen/long terme.
Pour visualiser ce que votre effort d'épargne peut produire dans le temps selon le rendement visé, testez notre simulateur d'épargne financière.
Financer vos projets de vie ou votre retraite
Le PEE est 100 % contrôlé par le dirigeant dans son paramétrage (taux d'abondement, plafond de versement, règles d'attribution de l'intéressement). Utilisé conjointement avec un PER (Plan d'Épargne Retraite) Collectif ou Individuel, dont l'avantage fiscal se mesure en quelques clics avec notre simulateur d'économies d'impôts PER, il permet de bâtir une stratégie globale d'anticipation de la retraite tout en conservant une poche de capital accessible plus tôt (via l'achat de la résidence principale ou l'échéance des 5 ans). Un capital bienvenu si vous envisagez, par exemple, de vous installer dans une nouvelle ville.
4. Cas concret : comparatif rémunération vs abondement PEE
Prenons l'exemple de Dr. Martin, chirurgien-dentiste exerçant en SELARL, qui emploie une assistante dentaire. Il souhaite sortir 6 000 € de trésorerie de sa société pour se constituer un capital personnel.
Option A
Versement d'une prime de salaire classique
Cotisations sociales et patronales : très élevées (environ 40 % à 45 % de charges globales selon le statut).
Impôt sur le revenu : soumis au barème progressif de l'IR du Dr. Martin (Tranche Marginale d'Imposition à 41 %).
Résultat net dans la poche : moins de 2 500 € nets d'impôts.
Option B
Versement volontaire + abondement PEE
Dr. Martin effectue un versement volontaire de 1 500 € sur son PEE (ou via un PEI).
Sa SELARL, en qualité d'employeur, verse un abondement de 300 % (4 500 €), dans la limite du plafond autorisé.
Fiscalité : les 4 500 € d'abondement sont intégralement déductibles du bénéfice professionnel de la SELARL.
Exonération d'IR : 0 € d'impôt sur le revenu pour le Dr. Martin sur cet abondement (de même s'il s'agissait de primes d'intéressement ou de participation réinvesties).
Résultat net dans le PEE : 6 000 € investis.
Le constat est sans appel : à coût égal pour la structure, le PEE combiné à l'abondement permet de doubler le capital réellement conservé par le praticien tout en offrant un cadre tout aussi avantageux pour ses salariés.
Le PEE, une brique indispensable de votre stratégie patrimoniale
Le Plan Épargne Entreprise (et surtout le PEI, sa version la plus adaptée aux professions libérales) est un contrat d'épargne d'une efficacité redoutable, trop souvent ignoré par les entreprises libérales. Il combine déductibilité professionnelle, exonération totale d'impôt sur le revenu et constitution d'un capital performant jusqu'au plafond légal pour préparer votre avenir ou financer vos projets.
Associé à la participation, à l'intéressement, au bon contrat PER et à l'assurance-vie dans le cadre d'une stratégie patrimoniale globale, il constitue le levier de défiscalisation ultime pour le dirigeant et sa structure.
Passez à l'action
Vous souhaitez obtenir plus d'informations, vérifier l'éligibilité de votre cabinet professionnel, fixer le plafond et les règles d'abondement optimales ou mettre en place un PEI adapté à votre activité ?
Prenez rendez-vous dès aujourd'hui avec un expert Massart Patrimoine →Passez de l'incertitude à la clarté
Téléchargez notre guide « Bâtir son Propre Futur Financier » et reprenez le contrôle de votre stratégie patrimoniale.
 Jules GaravelliConseiller en Gestion de Patrimoine