1. Un calcul fondé sur l'apogée de la carrière
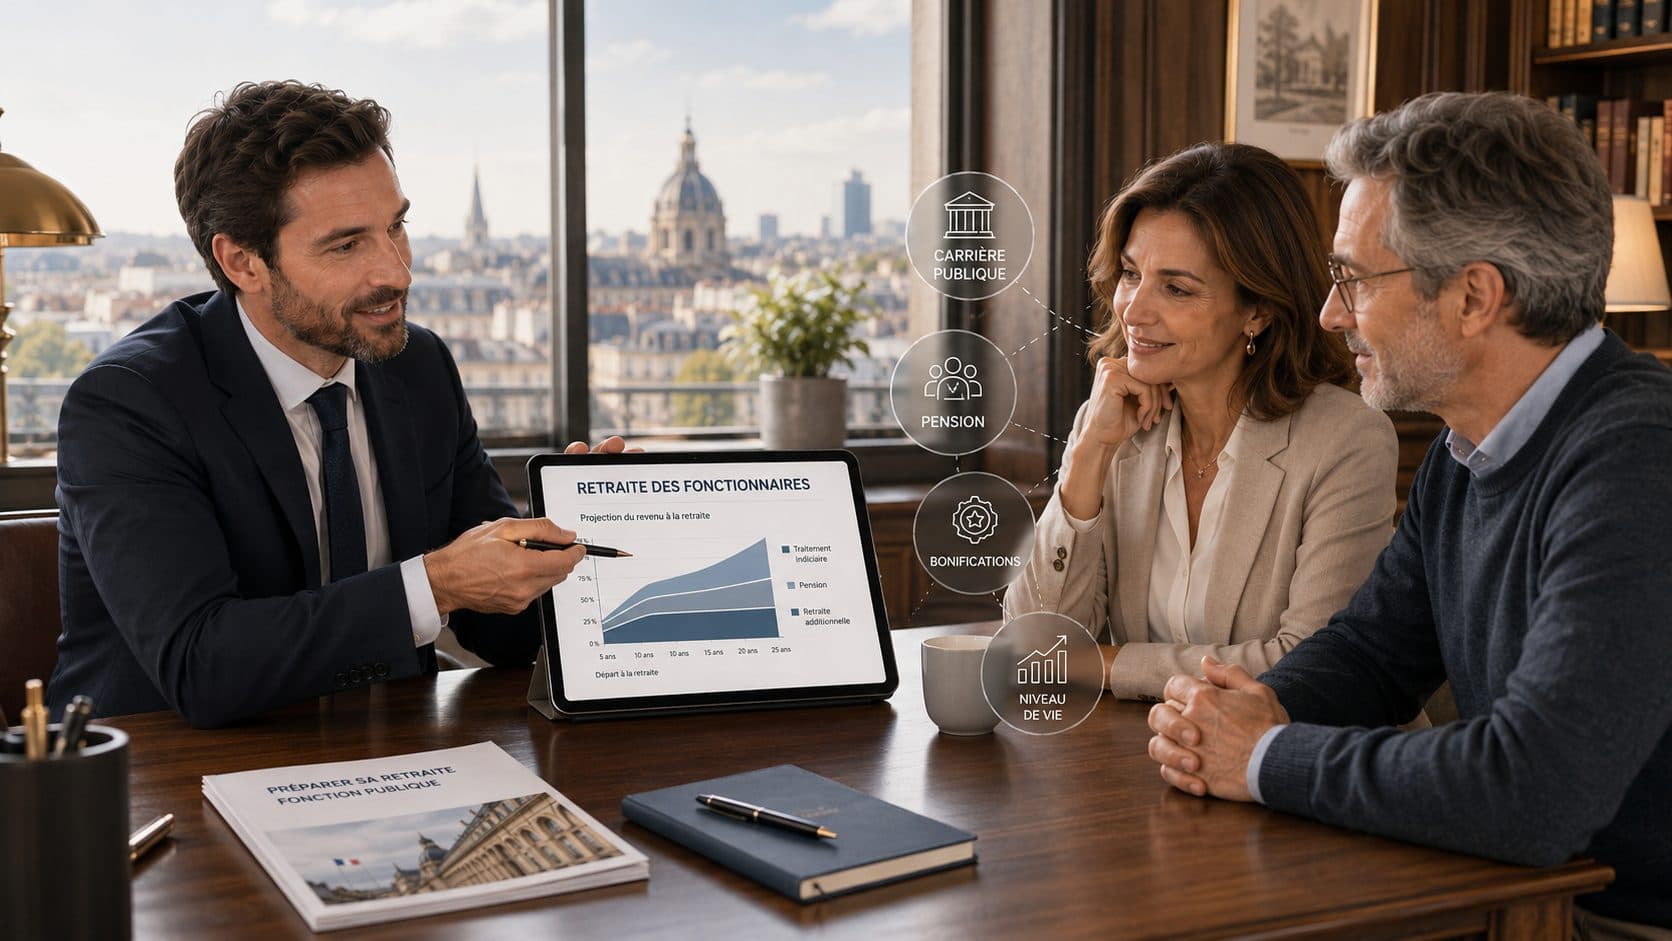
Contrairement aux salariés du privé dont la pension est calculée sur la moyenne de leurs 25 meilleures années, celle des fonctionnaires est basée sur les 6 derniers mois de salaire. Comme il s'agit généralement de la période où le traitement est le plus élevé, la base de calcul est structurellement optimisée.
2. Un « taux plein » nettement supérieur
L'écart de traitement entre les deux secteurs est flagrant lors du passage à la retraite :
Le taux de remplacement : Pour une carrière complète, un fonctionnaire perçoit 75 % de son salaire de référence, contre seulement 50 % pour un salarié du privé.
La pension moyenne : En conséquence, la retraite moyenne s'élève à 2 200 € dans la fonction publique, contre 1 250 € dans le secteur privé.
3. Un coût massif pour l'État
Ce système n'est pas seulement financé par des cotisations classiques. Pour maintenir ces pensions, l'État doit mobiliser des ressources budgétaires colossales :
70 milliards d'euros supplémentaires sont piochés chaque année dans le budget des ministères (45 milliards) et d'autres lignes de l'État (25 milliards) pour équilibrer le régime.
Le paradoxe salarial : Les fonctionnaires français sont parmi les moins bien payés d'Europe en net, mais coûtent très cher à l'État en raison de charges sociales extrêmement élevées destinées à financer ce système de retraite.
4. Une structure menacée par la démographie
Malgré ces avantages, le régime des fonctionnaires n'échappe pas à la réalité mathématique. En 1960, on comptait 4 actifs pour 1 retraité ; aujourd'hui, ce ratio est tombé à 1,7 actif et devrait atteindre 1,3 d'ici 20 ans. Le système « craque » car les cotisations ne couvrent plus que les deux tiers des pensions versées.
Conclusion : l'anticipation individuelle devient indispensable
Si le régime des fonctionnaires reste aujourd'hui protecteur, un investisseur averti sait que l'effondrement démographique et le déficit réel du système rendent l'anticipation individuelle indispensable. Ceci, afin de ne pas subir une baisse brutale de son pouvoir d'achat futur.
Bonne nouvelle : les agents publics disposent des mêmes leviers que les autres actifs pour se constituer un capital. Le Plan d'Épargne Retraite (PER) permet de déduire vos versements de votre revenu imposable. Mesurez votre gain avec notre simulateur d'économies d'impôts PER et comparez les contrats dans notre comparatif des meilleurs PER 2026. L'assurance-vie complète la stratégie avec une épargne disponible à tout moment, et notre simulateur d'épargne financière vous projette la croissance de votre capital d'ici votre départ.
Passez de l'incertitude à la clarté
Téléchargez notre guide « Bâtir son Propre Futur Financier » et reprenez le contrôle de votre stratégie patrimoniale.
 Jules GaravelliConseiller en Gestion de Patrimoine