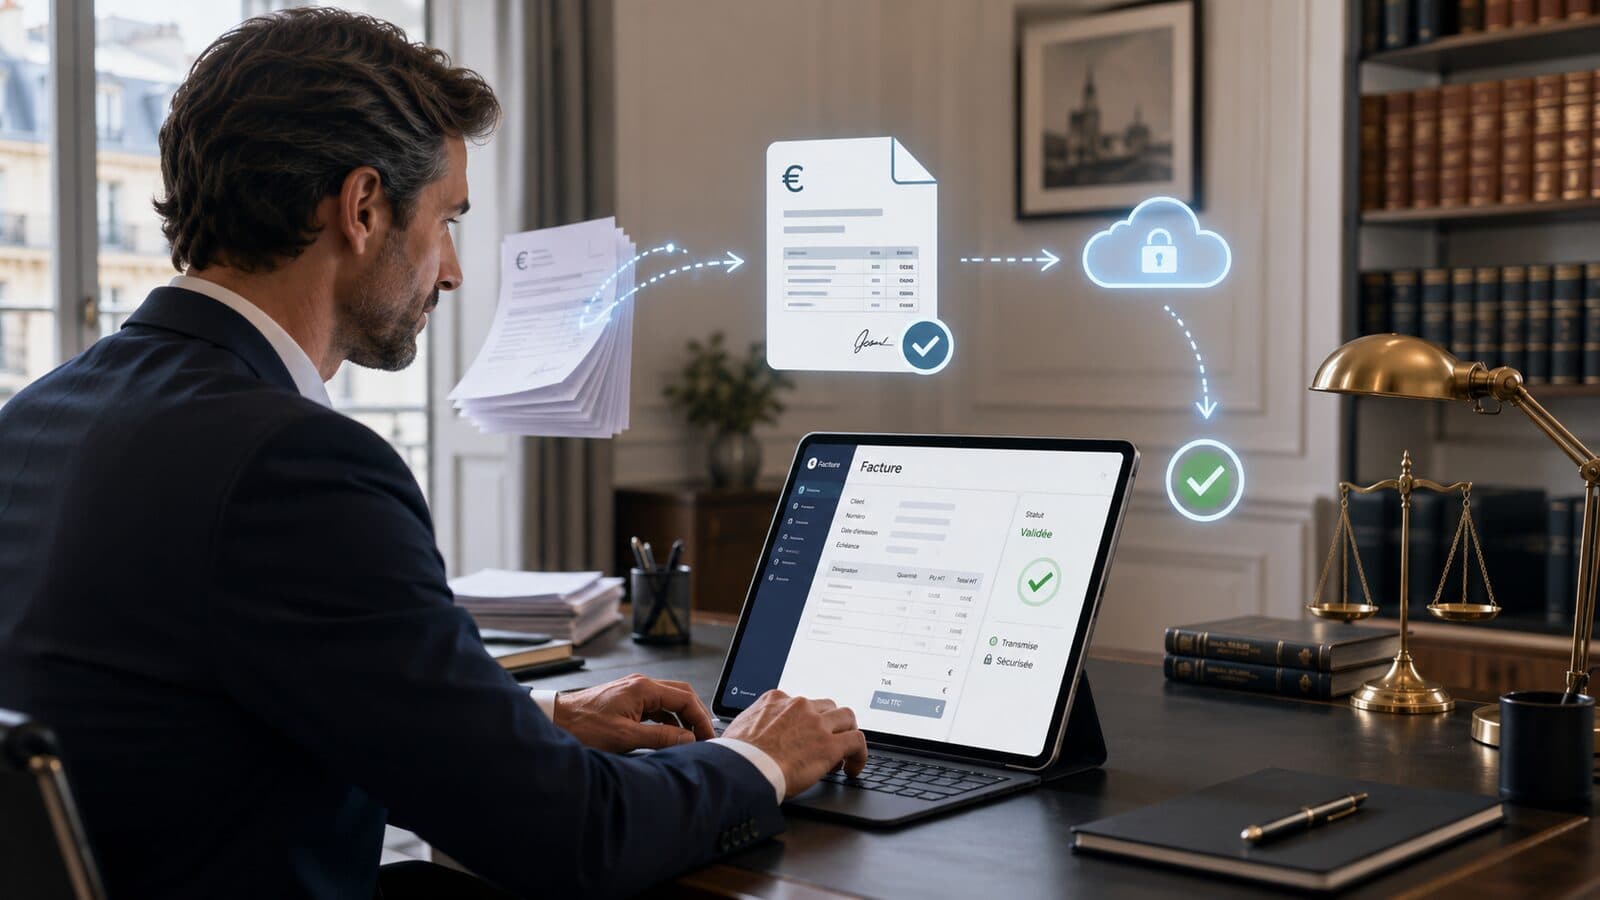
Ce guide, rédigé par Massart Patrimoine, détaille comment les professions libérales et les dirigeants de micro-entreprise doivent adapter leur organisation pour assurer leur conformité administrative face à cette réforme de la facturation électronique. Conçu comme une fiche pratique à garder sous la main, il apporte des réponses précises sur le calendrier, le choix de la plateforme et les impacts de cette réforme sur la trésorerie et les cotisations de retraite des libéraux.
1. Le calendrier et les étapes clés de la réforme
Le déploiement de cette nouvelle réglementation s'articule autour d'une mise en œuvre progressive, distinguant l'obligation de réception de celle d'émission. Ce calendrier fenêtré permet aux professionnels de lisser l'adaptation de leurs processus de gestion.
La réception obligatoire pour toutes les entreprises dès 2026
Dès le 1er septembre 2026, chaque entreprise établie en France et assujettie à la TVA, indépendamment de sa taille ou de son chiffre d'affaires, doit être techniquement prête à réceptionner des factures électroniques. Même si un travailleur indépendant n'est pas tenu d'émettre des factures dématérialisées à cette date, il doit disposer d'une solution opérationnelle pour accueillir les factures électroniques de ses fournisseurs d'énergie, de télécommunications ou de matériel médical et informatique.
L'émission des factures et le e-reporting à l'horizon 2027
Alors que les grandes entreprises et les ETI doivent émettre leurs factures électroniques dès septembre 2026, les PME, TPE, micro-entreprises et professionnels libéraux bénéficient d'un délai supplémentaire fixé au 1er septembre 2027. En parallèle, le e-reporting devient exigible à ces mêmes dates : il impose la transmission électronique des données de transaction pour les opérations qui n'entrent pas dans le cadre de la facture électronique classique, principalement les ventes aux particuliers (B2C) et les échanges internationaux.
| Échéance | Obligation | Qui est concerné |
|---|---|---|
| 1er septembre 2026 | Réception des factures électroniques | Toutes les entreprises, sans exception : micro-entrepreneurs, TPE, PME, ETI, grandes entreprises. |
| 1er septembre 2026 | Émission des factures électroniques | Grandes entreprises et ETI uniquement. |
| 1er septembre 2027 | Émission des factures électroniques | PME, TPE, micro-entreprises et indépendants, la quasi-totalité des professions libérales. |
2. L'architecture technique : plateformes, formats, fin du PDF classique
La conformité légale ne tolère plus les pratiques artisanales comme l'envoi d'un simple PDF par email ou la numérisation d'une facture papier. Le flux d'informations doit désormais s'inscrire dans un écosystème sécurisé, encadré par trois types d'intermédiaires validés par l'État.
La Plateforme de Dématérialisation Partenaire (PDP) : un opérateur privé agréé et immatriculé par l'administration fiscale, habilité à émettre, transmettre et recevoir directement les factures électroniques. Elle offre horodatage, archivage à valeur probante pendant 10 ans, et intégration à la comptabilité.
Le Portail Public de Facturation (PPF) : développé par l'État, il sert de concentrateur de données gratuit pour la DGFiP et administre l'annuaire centralisé des entreprises (SIREN/SIRET) pour garantir le routage correct des factures.
L'Opérateur de Dématérialisation (OD) : un logiciel non agréé qui offre des services de facturation, mais ne peut ni émettre ni recevoir directement des factures conformes sans passer par l'intermédiaire technique du PPF.
Les formats normalisés et l'abandon du PDF simple
Chaque facture devra respecter une structure de données normée au niveau européen : le format Factur-X (mixte, combinant un PDF lisible et des données XML exploitables automatiquement), le format UBL (données structurées XML pour les échanges automatisés) ou le format CII (autre standard XML répondant aux exigences fiscales européennes).
3. Les spécificités pour les professions de santé et les activités exonérées
Les professions libérales réglementées du secteur de la santé obéissent à des règles de TVA particulières qui modifient l'impact pratique de la réforme sur leur activité quotidienne.
Le cadre de l'article 261-4 du CGI pour la santé
Les professionnels de santé libéraux (médecins, infirmiers, kinésithérapeutes, sages-femmes, psychologues) effectuent des actes de soins exonérés de TVA en vertu de l'article 261-4 du Code général des impôts. À ce titre, l'obligation d'émission de factures électroniques ne s'applique pas à la part de leur activité strictement conventionnée. Ils restent néanmoins des assujettis non redevables de la TVA, et donc pleinement soumis à l'obligation de réception dès le 1er septembre 2026.
Les actes hors nomenclature et le e-reporting B2C
La situation se complexifie pour les actes hors nomenclature, les prestations esthétiques, conférences ou formations facturées à des tiers. Pour les opérations B2B soumises à la TVA (par exemple un organisme de formation), une facture normée transmise via la PDP reste nécessaire. Pour les actes auprès de particuliers ou patients, aucune facture électronique n'est requise, mais le montant cumulé des recettes doit être transmis régulièrement à l'administration sous forme de e-reporting.
Ces flux administratifs ont un lien direct avec la gestion du patrimoine : les revenus nets professionnels servant de base au calcul des cotisations de retraite obligatoire, versées aux caisses de la CNAVPL (CARMF pour les médecins, CARPIMKO pour les auxiliaires médicaux, CIPAV pour les professions non rattachées, CNBF pour les avocats), dépendent de la régularité des encaissements et de l'absence de pénalités fiscales. Une désorganisation de la facturation peut fragiliser l'acquisition de droits à la retraite de base et complémentaire.
4. Simulation d'impact financier et barème des sanctions
La loi n° 2026-103 du 19 février 2026 (loi de finances pour 2026) a renforcé l'arsenal répressif afin d'inciter à une transition rapide. Prenons le cas d'un consultant affilié à la CIPAV, réalisant des prestations B2B : 120 factures émises et 240 factures reçues par an.
| Nature de l'opération | Solution conforme (PDP) | Solution non conforme (sanctions LF 2026) |
|---|---|---|
| Émission de 120 factures clients / an | Traitement dématérialisé via PDP, env. 1,5 €/facture, soit 180 €/an | Amende de 50 € par facture non conforme (CGI art. 1737 III), plafonnée à 15 000 €/an, soit 6 000 € pour 120 factures |
| Réception de 240 factures fournisseurs / an | Réception centralisée et archivage sécurisé, env. 1,5 €/facture, soit 360 €/an | Risque de blocage des paiements fournisseurs et pénalités de retard : variable |
| Absence de désignation d'une PDP | Compris dans la mise en conformité initiale | Mise en demeure de 3 mois, puis amende de 500 €, puis 1 000 € par trimestre de retard |
| Omission de mentions obligatoires | Automatisation des données clients (SIREN, nature de l'opération) par le logiciel | Amende de 15 € par mention manquante ou inexacte, plafonnée à 25 % du montant de la facture |
Coût total annuel estimé : environ 540 € pour une solution conforme, contre plus de 11 900 € de sanctions cumulées possibles en cas de non-conformité (hors frais d'avocat ou de litige). Simulation illustrative fondée sur les plafonds légaux ; les montants réels dépendent du volume de factures et du calendrier de régularisation.
Barème des sanctions (loi de finances 2026)
- Défaut d'e-invoicing : 50 € par facture non conforme, plafonné à 15 000 €/an (CGI art. 1737 III).
- Défaut d'e-reporting : 500 € par transmission manquante ou erronée, plafonné à 15 000 €/an.
- Omission de mentions obligatoires : 15 € par erreur, plafonné à 25 % du montant de la facture.
- Clause de tempérament : ces amendes ne s'appliquent pas en cas de première infraction régularisée spontanément ou dans les 30 jours d'une mise en demeure.
Les étapes clés pour sécuriser votre patrimoine
Face à l'imminence du 1er septembre 2026, chaque professionnel libéral doit engager une feuille de route structurée. Voici, sous forme de fiche pratique, les 5 étapes à suivre :
- 1
Réaliser un diagnostic de conformité des outils et interroger les éditeurs de logiciels sur leur compatibilité Factur-X, UBL et CII.
- 2
Sélectionner une plateforme de dématérialisation agréée (PDP), idéalement certifiée ISO 27001 ou SecNumCloud.
- 3
Qualifier la nature des flux de facturation (B2B, B2B international, B2C) pour paramétrer correctement le logiciel.
- 4
Mettre à jour les bases de données clients avec les numéros SIREN/SIRET indispensables au routage des factures.
- 5
Coordonner ces actions avec son expert-comptable pour redéfinir l'organisation comptable interne.
D'un point de vue patrimonial, la sécurisation des flux de facturation et l'élimination des risques d'amendes garantissent la stabilité du bénéfice non commercial (BNC), le revenu qui finance vos cotisations de retraite et qui peut aussi alimenter votre stratégie d'épargne via un Plan d'Épargne Retraite ou une assurance-vie. Notre simulateur d'économies d'impôt PER permet de chiffrer précisément le gain fiscal d'un versement selon votre tranche marginale d'imposition. L'avis d'un expert reste précieux pour mesurer les impacts précis de cette réforme sur votre situation : Massart Patrimoine accompagne les professionnels libéraux à chaque étape, en transformant ces évolutions réglementaires en opportunités de structuration patrimoniale.
Questions fréquentes
Quand sera obligatoire la facture électronique ?
L'obligation de la facturation électronique s'appliquera progressivement en France à partir du 1er septembre 2026 pour la réception (toutes entreprises) et l'émission (grandes entreprises).
Comment fonctionne la facturation électronique ?
Le fonctionnement de la facturation électronique repose sur l'échange de factures dématérialisées aux formats structurés via le Portail Public de Facturation (PPF) ou une Plateforme de Dématérialisation Partenaire (PDP).
Qui est soumis à la facturation électronique ?
Toutes les entreprises françaises assujetties à la TVA qui réalisent des opérations commerciales avec d'autres professionnels (B2B) sur le territoire national sont soumises à la facturation électronique.
Qui n'est pas concerné par la facturation électronique ?
Les ventes aux particuliers (B2C), les opérations internationales et les entreprises non assujetties à la TVA sont exemptées de l'émission de factures électroniques (e-invoicing), mais restent soumises à la transmission de données (e-reporting).
Qui est obligé de facturer électronique en 2026 ?
Dès le 1er septembre 2026, seules les grandes entreprises (GE) et les entreprises de taille intermédiaire (ETI) auront l'obligation stricte d'émettre des factures au format électronique.
Quels sont les inconvénients de la facturation électronique ?
Les principaux inconvénients de la facturation électronique résident dans le coût initial d'adaptation des logiciels comptables et le temps de formation des collaborateurs aux nouveaux outils digitaux.
Quels sont les risques liés à la facturation électronique ?
Les risques majeurs liés à la facturation électronique incluent les cyberattaques visant les données financières et les pénalités fiscales en cas d'utilisation de formats de facturation non conformes.
Comment savoir si on est concerné par la facturation électronique ?
Vous êtes directement concerné par la facturation électronique si votre entreprise est domiciliée en France, qu'elle possède un numéro de TVA intracommunautaire, et qu'elle facture d'autres professionnels (B2B).
Quel est l'intérêt de la facturation électronique ?
L'intérêt majeur de la facturation électronique est d'accélérer les délais de paiement, de réduire les coûts de traitement administratif et de lutter efficacement contre la fraude à la TVA.
Quel est le coût pour la facture électronique ?
Le coût de la facture électronique varie de la gratuité totale via le portail public de l'État (Chorus Pro/PPF) à un abonnement mensuel payant pour les services avancés d'une plateforme privée (PDP).
Que faire contre la facturation électronique ?
Il n'est légalement pas possible de s'y opposer puisqu'il s'agit d'une directive gouvernementale ; la seule démarche viable est d'anticiper la transition en s'équipant d'un logiciel de pré-comptabilité compatible.
Est-ce que je suis auto-entrepreneur et suis concerné par la facturation électronique ?
En tant qu'auto-entrepreneur, vous êtes pleinement concerné par l'obligation d'accepter les factures électroniques dès septembre 2026, puis par l'obligation d'en émettre à compter du 1er septembre 2027.
Est-ce que la facturation électronique sera obligatoire pour les auto-entrepreneurs sans TVA en 2026 ?
Pour les auto-entrepreneurs bénéficiant de la franchise en base de TVA, seule la réception des factures électroniques sera obligatoire en 2026, la contrainte d'émission étant décalée à 2027.
Passez de l'incertitude à la clarté
Téléchargez notre guide « Bâtir son Propre Futur Financier » et reprenez le contrôle de votre stratégie patrimoniale.
Télécharger l'E-BookPour aller plus loin
- Meilleur Plan d'Épargne Retraite (PER) 2026 : comparatif pour choisir son contrat : Plafonds 2026, hausse de la CSG et comparatif des meilleurs contrats du marché. → Lire l'article
- Quelle ville de France explorer pour s'installer en 2026 : Notre guide des meilleures villes pour concilier qualité de vie et optimisation de votre patrimoine. → Lire l'article
- Sortie du PER : comment optimiser la fiscalité de votre capital retraite : Capital ou rente viagère, optimisation de la TMI : nos stratégies pour arbitrer la sortie de votre PER. → Lire l'article