Payer trop d'impôts et subir des cotisations sociales écrasantes sans construire sa retraite : c'est le piège financier dans lequel tombent trop de professions libérales. Conserver une entreprise individuelle par simple habitude peut coûter plusieurs dizaines de milliers d'euros par an. Dans le cadre d'un exercice libéral, le choix de votre statut juridique conditionne directement votre fiscalité, le niveau de vos cotisations et la sécurité de votre patrimoine personnel. Chez Proflib-Retraite, nous abordons ce choix sous un angle précis : celui de la retraite que vous serez en mesure de vous constituer. Cet article compare l'entreprise individuelle, la SELARL et la SELAS pour vous aider à trancher.
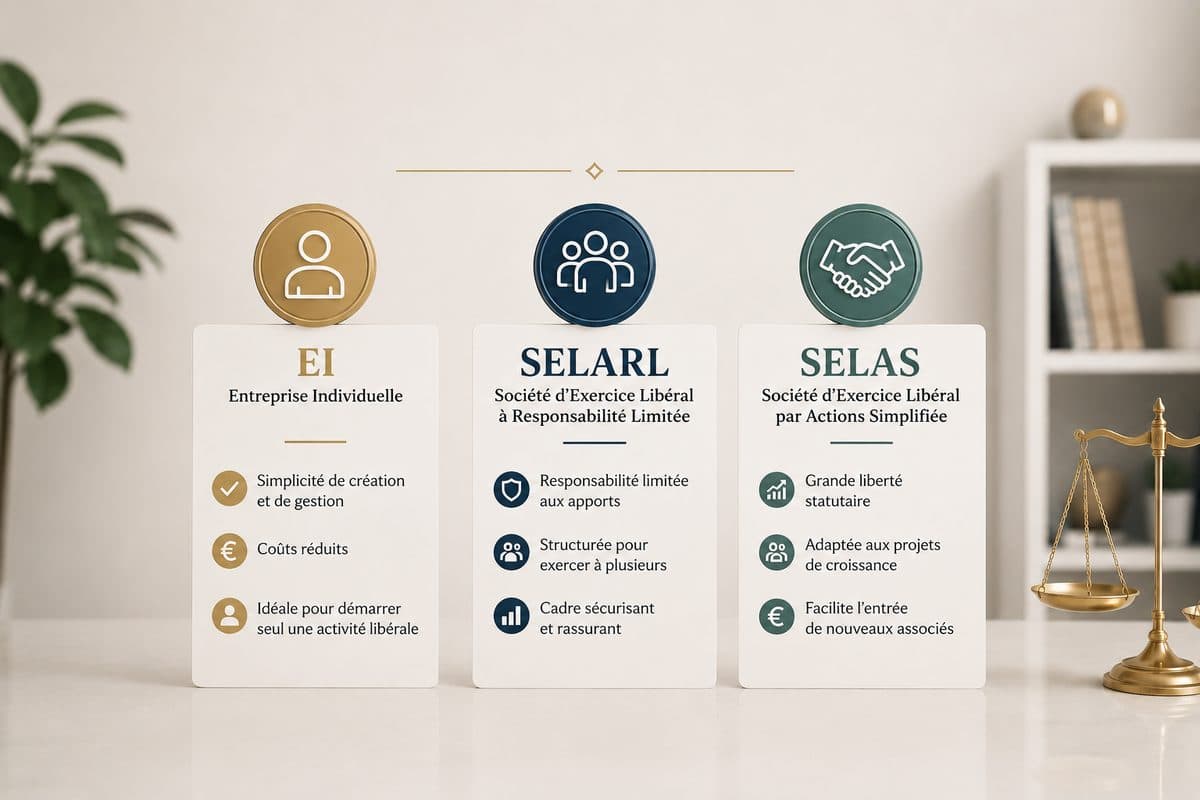
L'entreprise individuelle (EI) : la simplicité au prix d'une fiscalité rigide
Lors de la création d'un cabinet, l'entreprise individuelle reste la forme la plus répandue. Tout professionnel exerçant une profession libérale peut lancer son activité sous ce statut juridique sans constituer de capital social, sans rédiger de statuts et sans frais d'immatriculation significatifs, comme le précise le guide officiel du statut d'entrepreneur individuel sur Service-Public.fr.
Le régime fiscal BNC et l'imposition des bénéfices
Sous le régime de l'entreprise individuelle, l'exercice professionnel n'est pas dissocié de la personne physique sur le plan fiscal. La totalité du bénéfice est imposée à l'impôt sur le revenu dans la catégorie des BNC (bénéfices non commerciaux), au barème progressif.
C'est la limite structurelle de ce statut : même si une partie du résultat reste sur le compte professionnel pour financer la trésorerie ou un investissement, elle est imposée l'année de sa réalisation. Vous êtes imposé sur ce que vous gagnez, pas sur ce que vous prélevez. Aucun arbitrage n'est possible entre revenu immédiat et capitalisation dans la structure.
Deux régimes coexistent : le micro-BNC, avec un abattement forfaitaire et une comptabilité ultra-simplifiée, et la déclaration contrôlée, qui permet de déduire les frais réels. Dès que les charges professionnelles deviennent significatives, la déclaration contrôlée s'impose.
Cotisations sociales et protection du patrimoine personnel
Sur le plan social, les cotisations obligatoires (maladie-maternité, retraite de base et complémentaire, invalidité-décès, allocations familiales, CSG-CRDS) sont calculées sur la totalité du bénéfice. Leur poids varie fortement selon la caisse d'affiliation : CARMF pour les médecins, CARPIMKO pour les auxiliaires médicaux, CNBF pour les avocats, CIPAV pour de nombreuses professions non réglementées, CAVEC pour les experts-comptables, CAVP pour les pharmaciens. Cette architecture est détaillée dans notre page combien vais-je toucher à la retraite en profession libérale.
Le point de vigilance est mécanique : plus l'activité se développe, plus l'assiette sociale gonfle, sans aucun levier de pilotage.
Sur la protection patrimoniale, en revanche, une idée reçue mérite d'être corrigée. Depuis la loi du 14 février 2022, entrée en vigueur le 15 mai 2022, l'entrepreneur individuel dispose de deux patrimoines séparés de plein droit, sans aucune formalité : un patrimoine professionnel et un patrimoine personnel. Les créanciers professionnels ne peuvent saisir que les biens utiles à l'activité. La protection ne se limite donc plus à la résidence principale : elle couvre l'ensemble du patrimoine personnel, sous réserve des exceptions prévues par la loi (renonciation écrite à la demande d'une banque, dettes fiscales et sociales en cas de manœuvres frauduleuses, garanties personnelles consenties volontairement).
En pratique, c'est souvent la renonciation demandée par le banquier lors d'un emprunt professionnel qui rouvre la brèche. Ce point est déterminant si vous envisagez d'acheter les murs de votre cabinet grâce à l'effet de levier bancaire.
La SELARL : la société d'exercice libéral pour maîtriser ses cotisations
Pour dépasser le cadre rigide de l'entreprise individuelle, les professions libérales se tournent massivement vers la SELARL (société d'exercice libéral à responsabilité limitée). Cette société commerciale à objet libéral crée une séparation nette entre la structure juridique et la personne du praticien.
Capital social, apports et responsabilité limitée
Au sein d'une SELARL, la responsabilité des associés est limitée au montant de leurs apports au capital social. Attention toutefois : cette limitation ne couvre jamais la responsabilité professionnelle liée aux actes de soins ou de conseil, qui reste personnelle et engage l'assurance RC professionnelle.
Lors de la constitution, chaque associé réalise des apports en numéraire ou en nature (matériel, patientèle, clientèle). Les statuts organisent précisément les relations entre associés : répartition des parts, agrément des cessions, gouvernance du cabinet.
Régime fiscal à l'IS et arbitrage rémunération / dividendes
La SELARL relève de l'impôt sur les sociétés. C'est là que se joue l'essentiel de l'intérêt du statut.
Le résultat imposable est déterminé après déduction de la rémunération du gérant et des cotisations sociales correspondantes. Il est ensuite taxé au taux réduit de 15 % jusqu'à 42 500 € de bénéfice, puis à 25 % au-delà. Le taux réduit suppose trois conditions cumulatives : chiffre d'affaires hors taxes inférieur à 10 millions d'euros, capital entièrement libéré, et capital détenu à 75 % au moins par des personnes physiques. Une SELARL de professionnel libéral les remplit quasi systématiquement.
Le dirigeant pilote donc réellement son revenu : il fixe sa rémunération au niveau de ses besoins réels, laisse le solde capitaliser dans la société à un taux d'imposition faible, et décide ensuite du moment de la distribution. Cette capacité de pilotage est précisément ce qui permet de financer un Plan Épargne Retraite au bon moment, ou de mettre en place un Plan Épargne Entreprise pour profession libérale dès lors que la structure emploie au moins un salarié.
Sur le plan social, le gérant majoritaire relève du régime des travailleurs non-salariés (TNS). Le niveau de cotisations est nettement plus faible que celui d'un dirigeant assimilé salarié, en contrepartie d'une couverture retraite et prévoyance plus légère. Notre simulateur d'économies d'impôt sur le PER permet de chiffrer précisément le rattrapage possible via l'épargne retraite déductible.
La SELAS : la souplesse statutaire, mais plus l'avantage dividendes
Dans la famille des SEL (sociétés d'exercice libéral), la SELAS (société d'exercice libéral par actions simplifiée) séduit par sa liberté d'organisation. Elle constitue un choix pertinent pour les cabinets de groupe, les regroupements de professionnels de santé et les projets accueillant des investisseurs extérieurs.
Liberté statutaire, cession d'actions et gouvernance
La rédaction des statuts d'une SELAS offre une modularité remarquable : organes de direction sur mesure, clauses d'agrément et de préemption ajustées, catégories d'actions différenciées, modalités d'entrée et de sortie des associés finement calibrées. L'exercice à plusieurs s'en trouve fluidifié, et l'arrivée d'un confrère ou la cession progressive d'un cabinet se préparent bien plus souplement qu'en SELARL.
Statut social du président et régime réel des dividendes
Le président d'une SELAS relève du statut d'assimilé salarié au titre de son mandat social. Ses cotisations sur rémunération sont sensiblement plus élevées qu'en SELARL, mais elles ouvrent des droits au régime général, généralement plus favorables sur la retraite de base.
Un point mérite une attention particulière, car de nombreux contenus en ligne restent obsolètes sur ce sujet. La SELAS a longtemps été présentée comme le véhicule permettant de percevoir des dividendes soumis au seul prélèvement forfaitaire unique, sans cotisations TNS. Cet argument s'est très largement refermé : à la suite de l'arrêt de la Cour de cassation du 19 octobre 2023 (2e civ., n° 21-20.366) et des dispositions issues de la LFSS pour 2024, la fraction des dividendes excédant 10 % du capital social, des primes d'émission et du solde moyen du compte courant d'associé est traitée comme un revenu d'activité pour l'associé qui exerce sa profession libérale au sein de la SEL, y compris en SELAS.
En dessous de ce seuil, les dividendes supportent le prélèvement forfaitaire unique, soit 31,4 % en 2026 (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux). Au-delà, la fraction excédentaire bascule dans l'assiette des cotisations TNS, avec en contrepartie l'ouverture de droits sociaux.
L'arbitrage entre SELARL et SELAS ne se joue donc plus sur la fiscalité des dividendes, mais sur trois terrains : la protection sociale du dirigeant, la gouvernance, et la trajectoire de transmission du cabinet. Ce cadre ayant évolué trois fois depuis 2009, faites valider votre schéma de distribution par votre expert-comptable avant chaque assemblée d'approbation des comptes.
Cas concret : 150 000 € de bénéfice, trois statuts
Pour évaluer le choix d'une structure, appuyons-nous sur les paramètres utilisés par le comparateur officiel des régimes sociaux de l'Urssaf, en prenant le cas d'un professionnel de santé exerçant en cabinet et dégageant 150 000 € de bénéfice avant rémunération du dirigeant. Les taux de cotisations retenus ci-dessous sont des hypothèses de travail, destinées à illustrer la mécanique : les taux réels dépendent de votre caisse et de votre situation personnelle.
En entreprise individuelle
Les 150 000 € constituent l'assiette de l'impôt sur le revenu en BNC et l'assiette des cotisations sociales, que le bénéfice soit prélevé ou laissé sur le compte professionnel. La totalité vient s'empiler sur les tranches marginales les plus élevées du barème. Aucun arbitrage n'est possible.
En SELARL (rémunération de gérant fixée à 80 000 €, hypothèse de 35 % de cotisations TNS)
| Poste | Montant |
|---|---|
| Bénéfice avant rémunération | 150 000 € |
| Rémunération du gérant | 80 000 € |
| Cotisations TNS sur cette rémunération | 28 000 € |
| Résultat imposable à l'IS | 42 000 € |
| IS dû (42 000 € × 15 %) | 6 300 € |
| Résultat net capitalisé dans la société | 35 700 € |
Le résultat reste intégralement sous le seuil de 42 500 €, donc taxé à 15 %. Ces 35 700 € restent disponibles dans la société pour financer un investissement professionnel, constituer une réserve de trésorerie ou être distribués plus tard, dans une année fiscalement plus favorable.
En SELAS (même rémunération brute de 80 000 €, hypothèse de 45 % de charges patronales)
| Poste | Montant |
|---|---|
| Bénéfice avant rémunération | 150 000 € |
| Rémunération brute du président | 80 000 € |
| Charges patronales | 36 000 € |
| Résultat imposable à l'IS | 34 000 € |
| IS dû (34 000 € × 15 %) | 5 100 € |
| Résultat net capitalisé dans la société | 28 900 € |
L'écart de capitalisation, environ 6 800 € sur l'exercice, correspond au surcoût social du statut d'assimilé salarié. Ce n'est pas une perte sèche : ces cotisations financent des droits à la retraite du régime général. La vraie question n'est donc pas « quel statut coûte le moins cher cette année », mais « quel statut construit le mieux mon revenu de retraite sur vingt ans ». Sur un horizon long, l'écart de 6 800 € réinvesti chaque année dans un contrat de capitalisation change complètement la physionomie du dossier : notre simulateur d'épargne financière permet de projeter cet effet.
Tableau comparatif : EI, SELARL et SELAS
| Critère de décision | Entreprise individuelle (EI) | SELARL | SELAS |
|---|---|---|---|
| Structure juridique | Pas de personnalité morale distincte | Société commerciale à objet libéral | Société par actions à objet libéral |
| Patrimoine et responsabilité | Patrimoines pro et perso séparés de plein droit depuis 2022 | Responsabilité limitée aux apports | Responsabilité limitée aux apports |
| Régime fiscal des bénéfices | Impôt sur le revenu, catégorie BNC | Impôt sur les sociétés (15 % puis 25 %) | Impôt sur les sociétés (15 % puis 25 %) |
| Régime social du dirigeant | TNS, cotisations sur le bénéfice total | Gérant majoritaire TNS, cotisations sur la rémunération | Président assimilé salarié, régime général |
| Pilotage du revenu imposable | Aucun | Arbitrage rémunération / réserves / dividendes | Arbitrage rémunération / réserves / dividendes |
| Fiscalité des dividendes | Sans objet | PFU 31,4 % sous le seuil de 10 % du capital, cotisations TNS au-delà | Régime aligné sur la SELARL depuis 2025 |
| Flexibilité des statuts | Pas de statuts | Statuts encadrés par la réglementation | Grande liberté statutaire |
| Comptabilité et formalités | Très simplifiée | Comptabilité d'engagement complète | Comptabilité d'engagement complète |
| Profil type | Début d'activité, bénéfice modéré | Bénéfice installé, exercice seul ou à quelques associés | Cabinet de groupe, croissance, ouverture du capital |
Conclusion : quel statut choisir pour préparer sa retraite ?
Le choix de votre structure d'exercice est l'acte fondateur de votre stratégie patrimoniale. Trois repères simples :
L'entreprise individuelle convient au démarrage, tant que le bénéfice reste modéré et que l'intégralité du revenu est prélevée. Sa simplicité a une vraie valeur les premières années.
La SELARL s'impose dès que les bénéfices dépassent durablement vos besoins de train de vie. Elle offre le meilleur équilibre entre cotisations maîtrisées et capacité de capitalisation dans la structure.
La SELAS est le bon véhicule pour un projet à plusieurs, une gouvernance sur mesure ou une ouverture progressive du capital, avec une protection sociale renforcée.
Aucune de ces structures ne construit à elle seule votre retraite. Elles créent la capacité d'arbitrage ; ce sont ensuite les enveloppes que vous alimentez, PER et assurance-vie en tête, qui transforment cette capacité en revenu futur. Pour aller plus loin sur cette articulation, téléchargez notre guide Bâtir son Propre Futur Financier.
Le bon statut est celui qui correspond à votre situation, pas à une règle générale.
Le passage en société engage votre fiscalité, votre protection sociale et votre retraite pour plusieurs années. Un diagnostic personnalisé évite les arbitrages coûteux.
Faites-vous guider par un Conseiller en Gestion de Patrimoine →Questions fréquentes
Quel statut juridique pour une profession libérale ?
Une profession libérale peut s'exercer sous le statut de l'Entreprise Individuelle (EI, incluant la micro-entreprise) ou en société dédiée comme la SELARL, la SELAS, l'EURL ou la SASU.
Quel statut juridique (EI, SELARL ou SELAS) a le moins de charges à payer ?
L'Entreprise Individuelle (EI), particulièrement sous le régime de la micro-entreprise, affiche le taux de cotisations sociales le plus bas face à la SELARL (TNS) et à la SELAS (assimilé salarié).
Quel est le statut (EI, SELARL ou SELAS) le plus avantageux fiscalement ?
La SELARL et la SELAS offrent la meilleure optimisation fiscale à fort chiffre d'affaires grâce à l'Impôt sur les Sociétés (IS) et au versement de dividendes, tandis que l'EI convient aux revenus modérés imposés à l'IR.
Quelle est la différence entre un statut de libéral et un statut d'auto-entrepreneur ?
La profession libérale qualifie la nature intellectuelle ou de soins de l'activité, alors que l'auto-entrepreneur désigne un régime fiscal et social simplifié rattaché à l'entreprise individuelle.
Est-ce que mon activité libérale non réglementée est classée BIC ou BNC ?
Une activité libérale non réglementée relève systématiquement de la catégorie fiscale des Bénéfices Non Commerciaux (BNC).
Quelle est la différence entre indépendant et profession libérale ?
Le terme indépendant désigne le mode d'exercice autonome de tout travailleur à son compte, tandis que la profession libérale constitue une catégorie légale spécifique d'indépendant basée sur des prestations intellectuelles.
Quelles sont les charges sociales à payer pour une profession libérale ?
Une profession libérale règle des cotisations sociales couvrant la santé, la retraite, l'invalidité-décès, les allocations familiales et la CSG-CRDS auprès de l'URSSAF et de sa caisse de retraite dédiée (CNAVPL/CIPAV).
Quelle est la forme juridique d'un auto-entrepreneur ?
La forme juridique d'un auto-entrepreneur est l'Entreprise Individuelle (EI) exploitée sous le régime simplifié de la micro-entreprise.
Qu'est-ce qu'une société pour profession libérale ?
Une société pour profession libérale (notamment la Société d'Exercice Libéral ou SEL) est une structure commerciale adaptée permettant aux indépendants libéraux de s'associer et de soumettre leur activité à l'Impôt sur les Sociétés.
Comment déclarer mon activité libérale ?
La déclaration de création d'activité s'effectue exclusivement en ligne sur le site du Guichet unique des formalités d'entreprises géré par l'INPI (procedures.inpi.fr).
Quelle est la fiscalité applicable aux professions libérales en France ?
Les professions libérales relèvent par défaut de l'Impôt sur le Revenu (IR) dans la catégorie des Bénéfices Non Commerciaux (BNC), en régime micro-BNC ou déclaration contrôlée, ou de l'Impôt sur les Sociétés (IS) si elles s'exercent en société.
Quel est le plus avantageux, IS ou IR ?
L'IR s'avère plus avantageux en début d'activité ou en cas de distribution intégrale des revenus, tandis que l'IS devient préférable pour lisser sa fiscalité et conserver des bénéfices en réserve dans l'entreprise.
Passez de l'incertitude à la clarté
Téléchargez notre guide « Bâtir son Propre Futur Financier » et reprenez le contrôle de votre stratégie patrimoniale.
Télécharger l'E-BookPour aller plus loin
- Réforme de la facturation électronique : calendrier, obligations et impacts pour chaque profession libérale : le second grand chantier administratif à anticiper une fois votre statut choisi. → Lire l'article
- Effet de levier bancaire : financer l'achat de son local commercial : comment votre structure d'exercice conditionne votre capacité d'emprunt professionnel. → Lire l'article
- Guide Complet de la Cession de Patientèle Libérale et de la Vente à Soi-Même (OBO) : une fois le statut choisi, comment transformer votre SELARL ou SELAS en outil de cash-out patrimonial. → Lire l'article