Chaque mois, votre activité verse un loyer. Sur quinze ans, cet argent est définitivement sorti de votre patrimoine sans avoir rien construit. Pourtant, votre société peut acquérir ses propres murs commerciaux sans disposer de la totalité des fonds : c'est tout le principe de l'effet de levier bancaire, expliqué en détail par Proflib-Retraite. Cet article vous montre comment structurer le financement, quelle structure juridique retenir, et ce que les banques attendent réellement de votre dossier.
1. Acheter ses murs : un actif de retraite, pas une simple dépense
Un local commercial loué est une charge. Le même local acheté devient un actif immobilier que vous conservez après la cession de votre activité. C'est la différence fondamentale : à 65 ans, vous ne vendez pas seulement une patientèle ou une clientèle, vous détenez aussi un bien locatif qui produit des revenus.
Pour une profession libérale, l'achat des murs répond à trois objectifs simultanés :
Constituer un patrimoine immobilier financé en grande partie par les loyers que votre activité versait déjà.
Sécuriser votre outil de travail : plus de congé donné par le bailleur, plus de révision subie, plus de déménagement forcé.
Créer un complément de revenus à la retraite : une fois le crédit remboursé, le loyer versé par le professionnel qui reprend votre cabinet devient une rente.
Pour les professionnels libéraux, l'achat des murs constitue un investissement immobilier tangible, adossé à leur propre entreprise, et dont ils maîtrisent le locataire. Pour objectiver l'ampleur de ce complément, vous pouvez d'abord estimer ce que versera votre régime obligatoire avec notre simulateur de pension pour professions libérales.
2. L'effet de levier bancaire : faire travailler l'argent de la banque
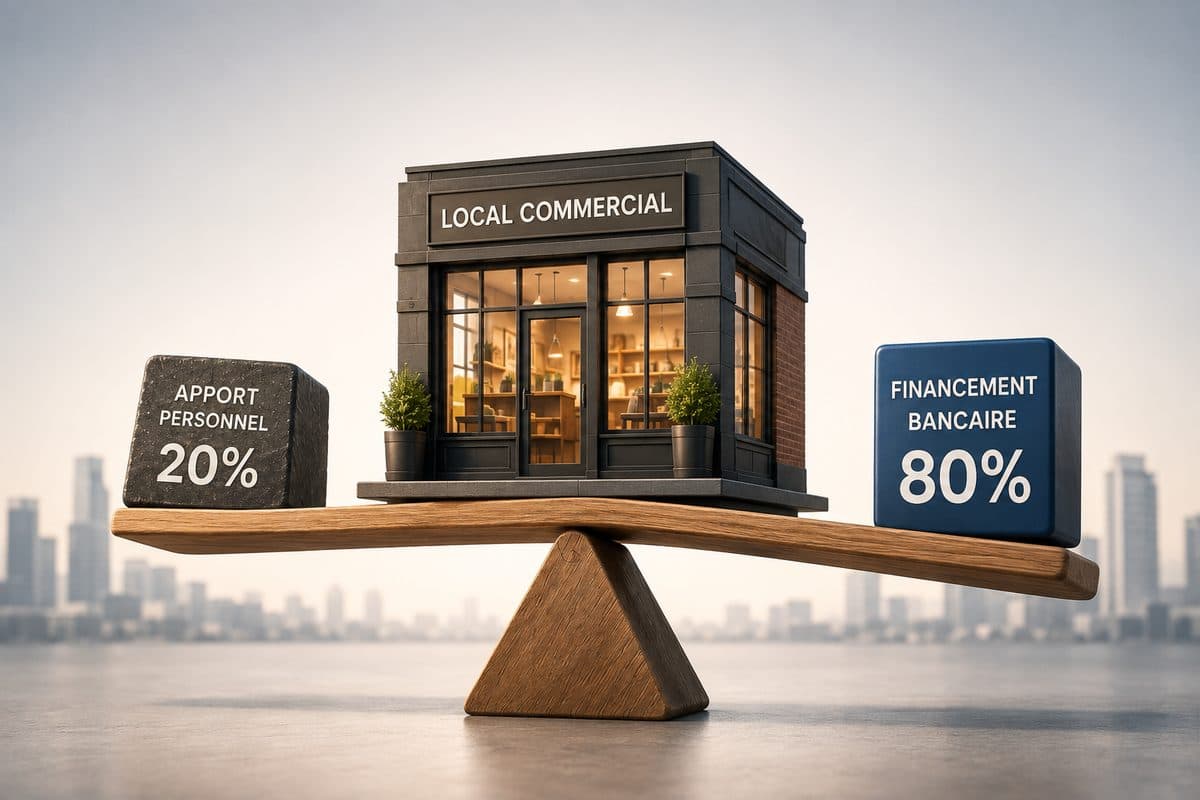
L'effet de levier consiste à financer un investissement avec de la dette plutôt qu'avec votre trésorerie. Vous mobilisez un apport limité, la banque avance le reste. Votre capital personnel reste disponible pour d'autres options (investissement, placement…).
Ce que finance réellement la banque
Le prêt professionnel immobilier couvre le prix du local, mais rarement l'intégralité de l'opération. Vous devez anticiper :
L'apport personnel, exigé sur les projets d'acquisition de murs commerciaux, situé entre 10 % et 30 % selon les établissements.
Les frais d'acquisition (droits d'enregistrement, émoluments du notaire).
Les frais de dossier et de garanties, ainsi que le coût de l'assurance emprunteur.
Les travaux d'aménagement, parfois intégrés au financement, parfois à financer sur vos fonds propres.
La durée du crédit est un paramètre central : plus elle est longue, plus la mensualité baisse. À l'inverse, moins la durée est longue, plus rapidement l'on devient pleinement propriétaire de son local.
Les garanties et l'assurance : le vrai sujet de négociation
Le taux n'est pas le seul point à discuter. Les banques sécurisent le financement d'un local professionnel par un empilement de garanties :
| Garantie | Ce qu'elle couvre | Point de vigilance |
|---|---|---|
| Hypothèque ou privilège de prêteur de deniers | Le bien immobilier lui-même | Coût de mainlevée en cas de revente anticipée |
| Caution personnelle du dirigeant | Le solde non couvert par le bien | Négocier son montant et sa limitation dans le temps, pas seulement son principe |
| Nantissement de parts sociales ou d'un contrat d'épargne | L'engagement de l'associé | Immobilise une partie de votre épargne disponible |
| Garantie d'un organisme (Bpifrance, SIAGI, SOCAMA) | Une quote-part du prêt | Réduit la caution personnelle exigée |
| Assurance emprunteur (décès, PTIA, ITT) | Le remboursement en cas de sinistre | La quotité assurée et les exclusions liées à votre activité |
Le point à retenir : négociez d'abord la caution personnelle. C'est elle qui expose vos biens personnels, bien plus que quelques points de base sur le taux.
3. Le montage classique : la SCI qui achète, l'activité qui loue
Dans la très grande majorité des projets, le local n'est pas acheté par la société d'exercice mais par une SCI détenue par le professionnel. C'est elle qui va financer l'opération : elle achète les murs, contracte le crédit, puis loue le local à l'entreprise dans le cadre d'un bail commercial.
L'intérêt est double. D'une part, l'immeuble reste hors du bilan de l'activité : si vous cédez votre activité un jour, vous cédez le fonds sans être contraint de vendre l'immobilier. D'autre part, le loyer versé par l'entreprise est une charge déductible de son résultat, tandis qu'il alimente le remboursement du prêt immobilier. Vous transformez une charge d'exploitation en effort d'épargne.
SCI à l'impôt sur le revenu ou à l'impôt sur les sociétés ?
C'est l'arbitrage structurant de l'opération, et il n'existe pas de bonne réponse universelle.
SCI à l'IR : les revenus locatifs sont imposés entre vos mains en revenus fonciers, à votre tranche marginale, majorés des prélèvements sociaux. Seuls les intérêts d'emprunt et les charges réelles sont déductibles, pas le capital remboursé. La fiscalité courante est donc lourde pour un professionnel fortement imposé, mais la revente relève du régime des plus-values immobilières des particuliers, avec un abattement pour durée de détention.
SCI à l'IS : la structure amortit le local comptablement, ce qui neutralise l'essentiel du résultat imposable pendant toute la phase de remboursement. La charge fiscale annuelle est fortement réduite, l'opération respire. La contrepartie arrive à la revente : la plus-value est calculée sur la valeur nette comptable, sans abattement lié à l'ancienneté. Un local largement amorti génère une plus-value taxable élevée.
Règle pratique : l'IS est souvent la solution retenue pour les projets conservés durablement et transmis, l'IR aux projets destinés à être revendus après une longue détention. Les avantages fiscaux de ce choix se jouent donc autant à l'entrée qu'à la sortie : cet arbitrage doit être tranché avant la signature, car le retour en arrière n'est possible que dans une fenêtre très limitée après l'option.
Le bail commercial : la pièce qui sécurise tout l'édifice
Le bail commercial n'est pas une formalité. C'est lui qui rend le loyer déductible et qui justifie l'opération auprès de l'administration comme auprès du banquier.
Trois points de vigilance :
- 1
Fixez un loyer de marché. Un montant manifestement excessif serait requalifié en acte anormal de gestion, la déduction remise en cause côté entreprise.
- 2
Rédigez une répartition claire des charges et des travaux entre bailleur et locataire, dans le respect des règles d'ordre public applicables aux baux commerciaux.
- 3
Alignez la durée du bail sur celle du financement. Un établissement prêteur finance plus volontiers un projet adossé à un bail ferme, car il sécurise les recettes qui remboursent le prêt.
Avec Gomaloc, créer votre bail de location en ligne prend quelques minutes.
4. Cas concret : un cabinet libéral qui achète ses murs
Prenons un projet type : un professionnel libéral qui loue son local commercial 2 300 € par mois. Un local équivalent est en vente. Hypothèses de travail, à adapter à votre situation et aux conditions bancaires du moment.
| Paramètre | Hypothèse retenue |
|---|---|
| Prix d'achat du local | 400 000 € |
| Apport initial | 80 000 € (20 %) |
| Montant emprunté | 320 000 € |
| Durée du crédit | 15 ans |
| Taux d'intérêt | 4,00 % |
| Mensualité (hors assurance) | ≈ 2 367 € |
| Coût total des intérêts | ≈ 106 000 € |
| Loyer commercial versé par l'activité | 2 300 € / mois, soit 27 600 € / an |
Lecture de l'opération : ce que l'entreprise versait déjà couvre l'essentiel de la mensualité. L'effort complémentaire est marginal, alors que vous vous constituez un actif de 400 000 €. Au terme des 15 ans, le crédit est soldé ; cette même somme, jusque-là consacrée au remboursement, devient un revenu locatif disponible.
À noter que la fiscalité des loyers encaissés par la structure vient réduire ce résultat brut : le calcul doit toujours être conduit après impôt. Pour chiffrer précisément votre propre projet, direction nos simulateurs.
5. Points de vigilance et arbitrage patrimonial
L'achat des murs est puissant, mais ce n'est pas une solution universelle : dans certains cas, la location reste le choix rationnel. Trois situations invitent à la prudence :
Une activité en création ou en forte évolution. Les professionnels encore en phase de création doivent d'abord sécuriser leur exploitation : immobiliser sa capacité d'endettement dans un local peut brider la croissance. Les banques évaluent d'ailleurs conjointement le financement du local et vos besoins d'exploitation.
Une mobilité probable. Si vous envisagez de déménager ou de céder votre activité à moyen terme, les frais d'acquisition et de mainlevée pèsent lourd sur la rentabilité, surtout si l'emplacement est difficile à relouer.
Une exposition déjà très immobilière. Ajouter un local commercial à un ensemble composé de résidence principale et d'immobilier locatif crée une concentration de risque, et une forte illiquidité.
C'est là que l'arbitrage se pose : faut-il consacrer votre capacité d'épargne à l'immobilier professionnel, ou la diriger vers des placements financiers plus liquides ? Les deux options méritent d'être chiffrées avant de trancher. Ces deux solutions ne s'opposent pas, elles se combinent. L'immobilier apporte l'effet de levier, l'épargne financière apporte la liquidité et la souplesse de sortie, et un Plan Épargne Retraite y ajoute un avantage fiscal spécifique à l'entrée.
Pour objectiver ce choix, projetez ce que produirait la même capacité d'épargne avec notre simulateur d'épargne financière, et comparez avec la disponibilité et les avantages successoraux de l'assurance-vie.
Conclusion : un levier à manier avec méthode
L'effet de levier bancaire est probablement l'outil le plus efficace dont dispose un professionnel libéral pour financer son local et transformer une charge locative en patrimoine. Mais sa performance réelle dépend de trois décisions prises très en amont : le choix du régime fiscal de la SCI, la rédaction du bail commercial, et le niveau de garanties concédées à la banque. Une erreur sur l'un de ces trois points peut coûter plusieurs dizaines de milliers d'euros au moment de la revente ou de la retraite.
Chez Massart Patrimoine, nous sommes là pour vous accompagner sur ces sujets hautement importants : structuration du montage, comparaison des solutions de financement, négociation avec les banques et articulation de ce projet avec l'ensemble de vos solutions d'épargne retraite.
Prendre rendez-vous avec un expert CGP spécialisé dans l'accompagnement des professions libérales →Passez de l'incertitude à la clarté
Téléchargez notre guide « Bâtir son Propre Futur Financier » et reprenez le contrôle de votre stratégie patrimoniale.
Télécharger l'E-BookPour aller plus loin
- Optimiser la sortie de son Plan Épargne Retraite (PER) : stratégies et fiscalité : Capital, rente viagère, fractionnement : les règles fiscales de la liquidation du PER, avec un cas chiffré. → Lire l'article
- Meilleur Plan d'Épargne Retraite (PER) 2026 : comparatif pour choisir son contrat : Plafonds 2026, hausse de la CSG et comparatif des contrats du marché. → Lire l'article
- Guide Complet de la Cession de Patientèle Libérale et de la Vente à Soi-Même (OBO) : le même principe d'effet de levier bancaire, appliqué cette fois au rachat de votre propre patientèle via une SEL. → Lire l'article