Rester enfermé dans une exploitation individuelle ou limiter son activité à une simple société d'exercice expose directement vos revenus à une fiscalité confiscatoire. Sur Proflib-Retraite, nous accompagnons les professions libérales dans la structuration de leur cabinet — et la société de participations financières de profession libérale (SPFPL) change la donne. Ce guide détaille les règles juridiques, l'optimisation fiscale et la stratégie de gestion d'une holding SPFPL pour pérenniser vos structures avant la retraite.
1. Qu'est-ce qu'une SPFPL ? Cadre juridique et professions éligibles
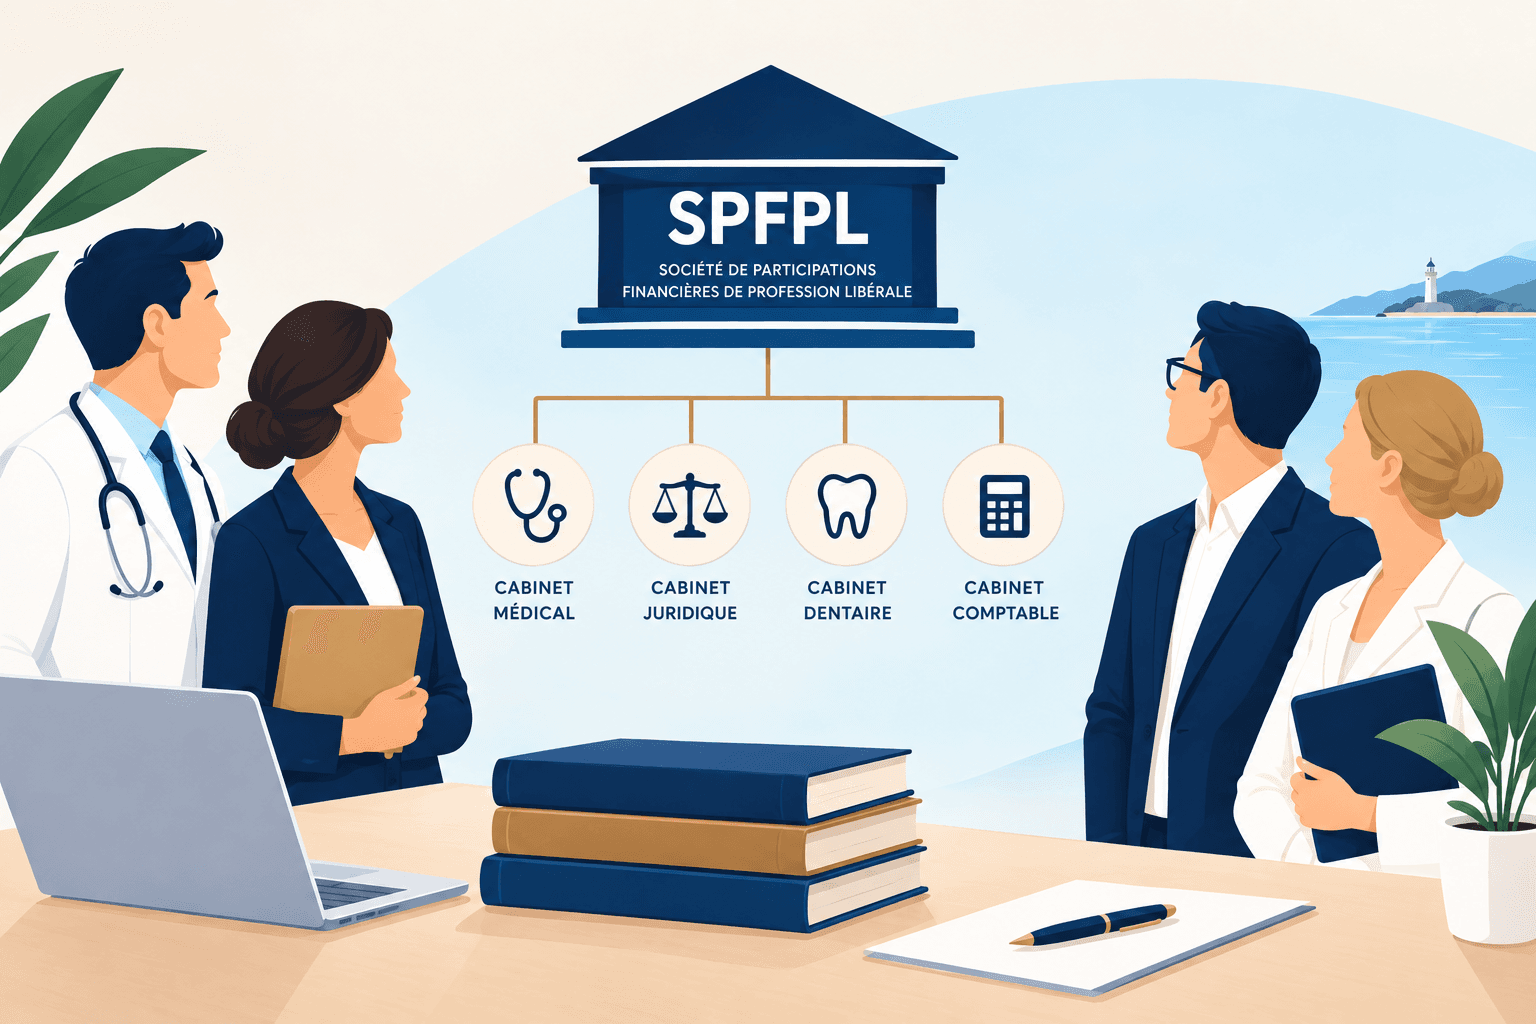
La SPFPL (Société de Participations Financières de Profession Libérale) est une société holding commerciale régie par la loi du 31 décembre 1990 et modernisée par l'ordonnance n° 2023-77 du 8 février 2023. Son objet exclusif réside dans la détention et la gestion de parts sociales ou d'actions au sein de sociétés d'exercice libéral (SEL). En pratique, cette structure holding détient le capital de votre structure opérationnelle sans exercer elle-même d'actes techniques réservés aux praticiens.
Une société mère dédiée aux structures d'exercice libéral
Une SEL (telle qu'une SELARL ou une SELAS) constitue le véhicule au sein duquel s'exerce l'activité technique. À l'inverse, la SPFPL agit comme une société mère : elle supervise les participations financières et centralise les dividendes. Grâce à cette architecture patrimoniale, chaque associé protège ses actifs privés tout en organisant les flux financiers entre les différentes sociétés du groupe.
Le nouveau cadre fixé par l'ordonnance 2023-77
Entrée en vigueur le 1er septembre 2024, l'ordonnance n° 2023-77 regroupe désormais les professions libérales réglementées en trois grandes familles :
Les professions de santé : médecin (généraliste comme spécialiste), chirurgien-dentiste, pharmacien, masseur-kinésithérapeute, sage-femme, infirmier, vétérinaire.
Les professions juridiques et judiciaires : avocat, notaire, commissaire de justice, mandataire judiciaire.
Les professions techniques et du cadre de vie : expert-comptable, commissaire aux comptes, architecte, géomètre-expert.
L'article 40 de ce texte clarifie une règle déterminante : un professionnel n'a plus l'obligation de détenir directement des parts en nom propre dans sa SEL. Une holding libérale contrôlée par ce praticien peut désormais détenir 100 % du capital de la société d'exercice, dès lors qu'au moins un professionnel exerçant au sein de la SEL en est associé, directement ou via sa SPFPL.
Règles de capital, gouvernance et contrôle ordinal
Bien qu'elle adopte la forme commerciale d'une SARL ou d'une SAS, la SPFPL demeure encadrée par son ordre professionnel. La majorité du capital et des droits de vote doit obligatoirement appartenir aux professionnels qui exercent leur profession au sein des filiales. Toutefois, la réglementation autorise un praticien retraité à détenir ses titres pendant un délai maximal de dix ans après la cessation de son activité professionnelle. L'inscription sur le tableau de l'ordre compétent conditionne la création juridique de la société avant son enregistrement au Registre National des Entreprises (RNE).
2. Optimisation fiscale : régime mère-fille et gestion des dividendes
La création d'une holding prend tout son sens lors de la circulation des flux de trésorerie entre la structure d'exercice et sa société mère.
Le régime mère-fille pour neutraliser l'impôt sur les dividendes
Dès lors que la SPFPL détient au moins 5 % du capital d'une filiale depuis deux ans (ou s'engage à les conserver), elle peut opter pour le régime mère-fille prévu aux articles 145 et 216 du Code général des impôts (CGI). Dans ce cadre légal, les dividendes distribués par la SEL fille vers la holding bénéficient d'une exonération d'impôt sur les sociétés (IS) à hauteur de 95 %.
Seule une quote-part de frais et charges de 5 % est réintégrée au résultat imposable de la SPFPL. Au taux normal d'IS de 25 %, l'impôt effectif supporté par la société mère sur les flux perçus s'élève à 1,25 %.
| Mode de distribution des bénéfices | Base imposable | Prélèvements applicables | Trésorerie nette (base 100 000 €) |
|---|---|---|---|
| Paiement direct à l'associé personne physique | 100 000 € | Flat tax (30 %) ou cotisations TNS (40 % à 45 %) + impôt sur le revenu | ≈ 55 000 € à 70 000 € |
| Distribution à la SPFPL (régime mère-fille) | 5 000 € (quote-part 5 %) | 25 % d'IS sur la quote-part | 98 750 € |
Cette gestion financière permet d'accumuler les bénéfices dans la holding patrimoniale sans subir la moindre ponction au barème progressif de l'impôt sur le revenu.
L'intégration fiscale au sein du groupe de sociétés
Lorsque la SPFPL détient au moins 95 % du capital d'une SELARL, le groupe peut opter pour le régime de l'intégration fiscale (article 223 A du CGI). La société holding devient alors seule redevable de l'impôt sur les sociétés pour l'ensemble des structures, et peut imputer directement les intérêts de l'emprunt souscrit sur les bénéfices d'exploitation de sa fille. De surcroît, la quote-part de frais et charges sur les dividendes intra-groupe est abaissée de 5 % à 1 %, ce qui optimise encore le résultat fiscal global.
3. Effet de levier : racheter des parts de cabinet avec un emprunt de 200 000 €
L'interposition d'une SPFPL constitue un outil d'effet de levier bancaire pour financer une installation ou racheter la patientèle d'un confrère — un principe déjà à l'œuvre dans le montage de vente à soi-même (OBO).
Les données concrètes du financement
Prenons le cas chiffré d'un médecin qui s'associe au sein d'une SELARL existante et rachète des parts sociales valorisées à 200 000 € :
| Paramètre | Hypothèse retenue |
|---|---|
| Montant du prêt bancaire | 200 000 € empruntés directement par la holding |
| Durée de remboursement | 7 ans |
| Taux d'intérêt bancaire | 3,5 % l'an (hors assurance) |
| Annuité constante | ≈ 32 500 € par an (capital et intérêts) |
Pourquoi le rachat via holding surpasse l'acquisition en direct
Dans le cas d'un rachat direct de parts par le praticien en nom personnel, l'effort d'épargne s'avère lourd. En SELARL, la fraction des dividendes qui excède 10 % du capital social et des comptes courants est soumise aux cotisations sociales des travailleurs indépendants (article L. 131-6 du Code de la sécurité sociale). Pour rembourser l'annuité de 32 500 €, ce médecin devrait prélever plus de 52 000 € à 55 000 € de bénéfices bruts de sa SELARL afin de couvrir à la fois les charges sociales et l'impôt sur le revenu personnel.
En interposant une holding libérale, le mécanisme financier devient plus efficient :
- 1
La SELARL d'exercice génère son bénéfice d'exploitation habituel.
- 2
La société fille verse 33 000 € de dividendes à sa société mère.
- 3
Sous le régime mère-fille, l'impôt sur les sociétés de la holding est limité à 412,50 € (25 % appliqués à la quote-part de 1 650 €).
- 4
La société mère conserve 32 587,50 € nets d'IS pour payer l'échéance de prêt de 32 500 €.
La holding rembourse ainsi l'essentiel de l'emprunt bancaire avec une fiscalité très allégée. Sur sept ans, ce montage peut libérer plus de 130 000 € de trésorerie disponible par rapport à un rachat direct — un capital qui peut ensuite financer un autre investissement ou alimenter des placements financiers. Cet avantage reste toutefois à nuancer par les règles sociales détaillées ci-dessous, qui imposent une vigilance sur l'équilibre entre rémunération et dividendes.
4. Cadre social, sécurité juridique et rémunération professionnelle
Pour que l'optimisation patrimoniale reste inattaquable sur le plan juridique, la frontière entre rémunération du travail et distribution de dividendes doit être scrupuleusement respectée.
Statut social et rémunération technique du praticien
Le professionnel libéral cumule deux fonctions : il exerce son métier au sein de la SEL et assure un mandat de gestion dans la holding. Le médecin ou l'auxiliaire médical doit obligatoirement déclarer une rémunération technique proportionnée au temps consacré à son activité libérale. Imposée selon l'article 62 du CGI pour les gérants majoritaires de SELARL, cette rémunération supporte les cotisations sociales obligatoires. Elle constitue le socle indispensable pour valider ses trimestres et cumuler des points de retraite auprès de sa caisse (CARMF, CARPIMKO, CIPAV) — vous pouvez d'ailleurs estimer l'impact de vos choix de rémunération sur votre future pension avec notre simulateur de pension pour professions libérales.
Contrairement à une idée répandue, le passage des dividendes par la SPFPL ne les met pas systématiquement hors de portée des cotisations sociales de l'associé exerçant. Par un arrêt du 19 octobre 2023, la deuxième chambre civile de la Cour de cassation a jugé que les bénéfices d'une SEL, même distribués à la SPFPL qui en détient le capital, pouvaient être réintégrés dans l'assiette sociale du professionnel dès lors que la répartition entre rémunération et dividendes traduisait en réalité une restitution déguisée de revenus d'activité. Une réponse ministérielle du 21 août 2025 est venue nuancer la portée de cette décision, rappelant qu'elle ne constitue pas un arrêt de principe et que l'appréciation reste fondée sur un faisceau d'indices : le rapport entre dividendes et rémunération, et la détention capitalistique majoritaire du professionnel à la fois dans la SEL et dans la SPFPL. En pratique, aucun seuil légal précis n'existe à ce jour : une rémunération technique cohérente avec le travail réellement fourni reste la meilleure protection contre un redressement.
Gestion des flux et conventions intra-groupe
L'administration fiscale surveille étroitement les transferts injustifiés. Si la holding facture des prestations d'animation ou de management fees à sa filiale d'exercice, chaque convention doit correspondre à des prestations réelles, documentées et valorisées au juste prix de marché. Tout abus de droit ou facturation artificielle expose la structure à un redressement fiscal immédiat assorti de pénalités.
5. Stratégie patrimoniale, pacte Dutreil et transition vers la retraite
Au-delà du remboursement de la dette professionnelle, la holding SPFPL permet d'optimiser la gestion de son patrimoine et de préparer sereinement son départ à la retraite.
Transmettre son cabinet avec le pacte Dutreil (article 787 B du CGI)
Lorsqu'un praticien envisage la transmission de ses titres à ses enfants ou à un repreneur, le dispositif Dutreil constitue une arme fiscale majeure : il accorde une exonération de 75 % sur la valeur des parts transmises au titre des droits de mutation à titre gratuit. Pour bénéficier de cet allègement, la SPFPL doit prouver son caractère d'animatrice de groupe : elle participe activement à la politique des filiales et leur rend des services administratifs ou informatiques. Combiné aux abattements légaux de 100 000 € par enfant, le pacte Dutreil réduit l'impact fiscal d'une succession familiale à un niveau dérisoire.
Diversifier la trésorerie : investissement immobilier via une SCI
Une holding libérale ne se limite pas à détenir des parts de SEL : elle peut aussi souscrire au capital d'une SCI propriétaire des murs du cabinet professionnel. Les dividendes remontés en quasi-franchise d'impôt permettent alors de rembourser le prêt immobilier contracté par la SCI, et le praticien se constitue un patrimoine foncier pérenne sans prélever sur ses revenus privés. D'autres pistes de diversification méritent d'être comparées avant de décider où loger la trésorerie excédentaire, par exemple un Plan Épargne Retraite personnel — dont vous pouvez comparer les meilleurs contrats dans notre comparatif des PER 2026 — ou une simulation via notre simulateur d'épargne financière.
Que devient la holding au moment du départ à la retraite ?
Lorsque le praticien libéral fait liquider sa retraite, l'ordonnance 2023-77 l'autorise à détenir ses parts sociales au sein de la SPFPL pendant une durée de dix ans à compter de la fin d'activité. Ce délai offre le temps nécessaire pour céder progressivement les titres de la SELARL à de jeunes associés en exercice — une transition à anticiper en parallèle des règles de sortie fiscale de votre PER. Une fois toutes les parts professionnelles cédées, la société peut modifier son objet social pour devenir une holding patrimoniale ordinaire, libre de gérer son portefeuille d'actifs sans tutelle ordinale.
Synthèse : recommandations pour réussir sa structuration en SPFPL
Pour tirer le meilleur parti d'une SPFPL sans risquer de requalification juridique ou fiscale :
Obtenez l'accord préalable de votre ordre professionnel avant toute signature définitive ou immatriculation.
Conservez une rémunération technique suffisante dans la SEL pour préserver votre protection sociale et vos droits à la retraite.
Évitez de distribuer immédiatement les dividendes de la SPFPL vers votre patrimoine privé : privilégiez le désendettement, l'acquisition des murs en SCI ou le placement à l'impôt sur les sociétés.
Rédigez des statuts précis avec l'aide d'un expert-comptable pour qualifier la holding d'animatrice et activer le pacte Dutreil.
Chez Massart Patrimoine, nous accompagnons les professionnels libéraux dans la structuration de leur holding, l'arbitrage fiscal de leurs flux de dividendes et l'articulation de ce montage avec leurs autres solutions d'épargne.
Structurer une SPFPL ne se décide pas seul.
Entre régime mère-fille, effet de levier bancaire et pacte Dutreil, un diagnostic personnalisé sécurise chaque étape de votre montage.
Je réserve mon RDV avec un Conseiller en Gestion de Patrimoine →FAQ : questions fréquentes sur la SPFPL
Qu'est-ce qu'une SPFPL holding ?
Une SPFPL est une société holding commerciale régie par la loi qui détient des participations dans des sociétés d'exercice libéral sans exercer directement la profession réglementée.
Comment transformer une SPFPL en holding patrimoniale ?
Pour transformer une SPFPL en holding patrimoniale, il suffit de céder toutes les parts de sociétés d'exercice libéral, de demander sa radiation auprès de l'ordre professionnel et de modifier son objet statutaire vers la gestion libre d'actifs.
Qui peut être associé d'une SPFPL ?
Le capital d'une SPFPL est réservé en majorité aux professionnels en exercice au sein des sociétés cibles, ainsi qu'aux anciens associés retraités pendant une durée maximale de dix ans.
Quelle est la catégorie juridique d'une SPFPL ?
Sur le plan juridique, la SPFPL est une société commerciale de capitaux qui adopte habituellement la forme d'une SARL ou d'une SAS.
Quel est le TOP 3 des avantages pour un professionnel libéral d'ouvrir une SPFPL ?
Le TOP 3 des avantages comprend l'exonération de 95 % sur les dividendes grâce au régime mère-fille, l'effet de levier bancaire pour acquérir un cabinet sans pression fiscale personnelle, et l'abattement de 75 % sur la transmission sous pacte Dutreil.
Passez de l'incertitude à la clarté
Téléchargez notre guide « Bâtir son Propre Futur Financier » et reprenez le contrôle de votre stratégie patrimoniale.
Télécharger l'E-BookPour aller plus loin
- Guide Complet de la Cession de Patientèle Libérale et de la Vente à Soi-Même (OBO) : valorisation, fiscalité des plus-values et montage OBO via SEL et SPFPL. → Lire l'article
- Effet de levier bancaire : financer l'achat de son local commercial : le même principe de levier bancaire, appliqué cette fois à l'immobilier professionnel. → Lire l'article
- EI, SELARL ou SELAS : quel statut juridique pour votre entreprise libérale ? : le comparatif des trois statuts d'exercice libéral, avec un cas chiffré à 150 000 €. → Lire l'article